?
Открытое досье налогового спора · документы, сроки, ответы органов

Сделка признана
недействительной,
а налог остался

Для покупателя последствия недействительности сделки закон определяет прямо, для продавца — нет.
Дело №1993-25-3-1-11072 · ТОО «Администратор сети» и налоговые органы РК.

—
дней с вступления в силу
решения о недействительности договора
с 19.07.2023 · налоговые последствия для продавца остаются предметом спора
—
дней без регистрации
ДФНО в ИС ЦУЛС
с 11.12.2023 — подачи декларации
26 мес.
ждали ответа УГД
на обращение от 31.07.2024
ответ дан 24.09.2026 · норматив — 15 рабочих дней
10
Органов получили обращения
от УГД до Верховного Суда
42
Обращения подано
2022–2026 · по расчёту Товарищества
1-й
Ответ по существу
Минфин, 14.07.2026 — на шестой год спора
20,4 млн ₸
НДС по спорному ЭСФ
числится начисленным
60 секунд для журналиста · депутата · юриста

Суть дела в семи фактах

  1. ТОО «Администратор сети» — действующая IT-компания. СМЭС Карагандинской области решением от 28.04.2023 по иску самого налогового органа признал договор №113-1-юр недействительным (Товарищество было ответчиком). Решение вступило в силу 19.07.2023. Его резолютивная часть касается только договора: налоговые последствия, ЭСФ и возврат в ней не определены. По п. 2 ст. 157-1 ГК РК недействительная сделка недействительна с момента совершения.
  2. Для покупателя — ТОО «Қарағанды Жарық» — закон прямо определяет последствия недействительности сделки: НДС исключается из зачёта, расходы — из вычетов (пп. 2) п. 1 ст. 483 и пп. 4) ст. 287 НК РК №214-VIII; ранее — ст. 403 и пп. 5) ст. 264 НК №120-VI). Для продавца такой нормы нет ни в прежнем, ни в действующем кодексе. НДС 20 400 000 ₸ по ЭСФ от 30.04.2020 числится начисленным; ЭСФ отозван 08.12.2023.
  3. Дополнительную отчётность об уменьшении НДС за II квартал 2020 года Товарищество подавало трижды — 11.12.2023, 14.02.2024 и 31.07.2024; ни одна подача не зарегистрирована. Минфин считает срок давности истёкшим 30.06.2023 — до вступления решения в силу; Товарищество — продлённым до исполнения уведомления камерального контроля (пп. 5) п. 9 ст. 48 НК РК №120-VI).
  4. С 10.03.2021 были приостановлены расходные операции по счетам, с 29.03.2021 по 26.12.2023 ограничена выписка ЭСФ (право выписки фактически восстановлено 22.01.2024) — около 34 месяцев ограничений.
  5. Подано 42 обращения 2022–2026 годов; по расчёту Товарищества, ожидание ответов составило 487 рабочих дней. Первый ответ по существу Минфин дал 14.07.2026 — на шестой год спора; на обращение от 31.07.2024 УГД ответило только 24.09.2026. Из 20 обращений 2023–2026 годов 14 были переданы органу или должностным лицам, на действия которых поданы жалобы.
  6. Суды пока не рассмотрели спор по существу: гражданский иск о возмещении вреда (дело №1912-26-3-1/2137) и административный иск от 12.08.2026 (дело №1993-26-00-4/1648) возвращены; по административному иску апелляция 22.09.2026 оставила возврат в силе, по гражданскому — подана частная жалоба.
  7. Цена гражданского иска — 167 949 135,65 ₸: реальный ущерб 25 320 052,65 ₸ (в т.ч. НДС 20 400 000), 92 629 083 ₸ по расторгнутому договору №321-юр и 50 000 000 ₸ упущенной выгоды. Сумма досудебной претензии от 10.02.2026 — более 182 млн ₸.

Что происходит сейчас

обновлено 12 ноября 2026
24.09.2026

УГД ответило на обращение от 31.07.2024 — через почти 26 месяцев

Первый ответ на обращение с дополнительной отчётностью по НДС (вх. №4214): по словам УГД, срок давности по НДС за II квартал 2020 года истёк 30 июня 2023 года, а отчётность «не подлежит внесению в информационную систему органов государственных доходов». Норматив рассмотрения — 15 рабочих дней (п. 1 ст. 76 АППК). Извещение по ст. 280 КоАП от 10.09.2024 УГД снимает «в связи с истечением срока исковой давности». В письме нет ни ст. 209–210 НК, ни пп. 5) п. 9 ст. 48 НК РК, на которых строится позиция Товарищества.

22.09.2026

Апелляция оставила в силе возврат административного иска

Алматинский областной суд (определение по делу №1999-26-00-4а/405) оставил частную жалобу без удовлетворения: по мнению коллегии, предмет обоих исков — отказ налогового органа возвратить деньги, требования к Министерству финансов признаков административного акта не имеют, а в квитанции об уплате госпошлины сумма указана как «0». Определение не упоминает заявление от 01.09.2026, позицию от 10.09.2026 и акт Минфина от 15.09.2026.

15.09.2026

Акт Минфина: по позиции Товарищества, вопрос возврата не разрешён

Вице-министр финансов ответил актом №ЗТ-2026-03831290 на заявление от 01.09.2026, позицию от 10.09.2026 и письмо в Администрацию Президента. Приём отчётности по ИПН за III квартал 2020 года и возврат 14 049 206 ₸ квалифицированы как совершённые после истечения срока давности; заместитель руководителя УГД привлечена к дисциплинарной ответственности (03.09.2026, в том числе за склонение к отзыву обращений). Разъяснение о порядке возврата по НДС названо данным «исключительно в информационных целях».

01.09.2026

Прямой вопрос Министерству: как вернуть деньги, если оба пути закрыты

Подано обращение №ЗТ-2026-03831290 — заявление на 19 листах, 16 требований. Его ядро: Департамент письменно предписал подать заявление на возврат по Приложению 15, но эта процедура объективно неисполнима — возврат возможен только при переплате на лицевом счёте, переплата возникает только из зарегистрированной отчётности, а от её регистрации органы уклоняются почти два года. Оба предусмотренных законом пути закрыты действиями одного и того же органа. Отдельно вскрыто противоречие в документах органов: в самом уведомлении срок исполнения — пять рабочих дней, в решении Министерства по тем же Правилам — десять; при любом из них пояснение подано в срок. Срок ответа — 22 сентября.

12.08 → 31.08.2026

Административный иск возвращён — подана вторая частная жалоба

Перевязанная бечёвкой папка выталкивается от дверей суда обратно, так и не раскрытой

12 августа подан административный иск к УГД и Министерству финансов — двенадцать требований, Министерство впервые привлечено ответчиком по акту, который само же вынесло. Определением от 28.08.2026 иск возвращён целиком по мотиву тождества с иском 2025 года — без сопоставления требований двух исков; описательная часть определения при этом излагает обстоятельства другого дела: даты вручения и истечения срока, которых в поданном иске нет, и ссылку на отзыв ответчика, который по делу не истребовался. Частная жалоба подана 31.08.2026.

14.07.2026

Первый ответ по существу — за шесть лет

Министерство финансов ответило на жалобу №ЗТ-2026-02565916: по большинству вопросов отказ со ссылкой на срок исковой давности, но подтверждены факты подачи налоговой отчётности (вх. №7904 и №4214) и письмо УГД от 27.02.2024 об оставлении её без рассмотрения. Досудебный порядок исчерпан.

04.08.2026

Назначено служебное расследование

В предварительном решении Министерство финансов сообщило: в отношении должностных лиц органов государственных доходов назначено служебное расследование — впервые за всё время спора. Одновременно Министерство признало, что письмо УГД от 15.12.2022 «содержит некорректную информацию».

27.07 → 10.08.2026

Иск о возмещении вреда возвращён — подана частная жалоба

Определением от 27.07.2026 суд возвратил иск, не найдя оснований для отсрочки государственной пошлины (около 5 млн ₸ при нулевом остатке на счёте). Определение сослалось на часть 4 статьи 51-2 Налогового кодекса — норму кодекса, утратившего силу: с 01.01.2026 отсрочка регулируется статьёй 135 Налогового кодекса №214-VIII, и предусмотренное ею основание — «неуплата юридическому лицу денег за выполненные работы» — судом не исследовалось. Частная жалоба подана в августе 2026 года.

06.08.2026

Найден протокол заслушивания от 10.09.2024

В материалах дела обнаружен протокол заслушивания ДГД по Алматинской области. Под протокол зафиксировано: «Вы не сможете сдать декларацию за истекший срок» — орган назвал корректировку декларации единственным способом устранения нарушения и сам объявил его недоступным. В том же заседании по подоходному налогу за 2020 год обещан возврат «в течение 5 рабочих дней» — и он состоялся; по НДС за тот же год отказано по сроку давности.

Хронология дела целиком — все 70 событий с датами и номерами; первичные документы — в реестре; любые вопросы по материалам дела — ИИ-ассистенту.


Шесть нарушений, которые признало государство

Это не оценки Товарищества. Каждое из этих нарушений назвал нарушением сам государственный орган — Министерство финансов либо Департамент государственных доходов — в собственном документе. 03.09.2026 заместитель руководителя УГД привлечена к дисциплинарной ответственности.

01

Ответ на обращение не дан в срок

На обращение от 31.07.2024 о принятии дополнительной отчётности по НДС Управление государственных доходов ответило 24.09.2026 — почти через 26 месяцев.

п. 1 ст. 76 АППК — 15 рабочих дней
Кто установил: акт Министерства финансов от 15.09.2026: среди нарушений названо «непредставлении ответа на обращение от 31 июля 2024 года», заместитель руководителя УГД 03.09.2026 привлечена к дисциплинарной ответственности; ещё раньше о дисциплинарной ответственности за это же сообщал ответ ДГД от 11.09.2024; обращение от 31.07.2024; письмо УГД от 24.09.2026.
02

Товарищество склоняли отозвать обращения

Заявление о возврате налогов от 28.11.2024 отозвано 18.12.2024; причина записана в карточке обращения: «Просьба сотрудника ДГД изменить формулировку вопроса. С возврата на восстановление переплаты».

ч. 5 ст. 9 АППК — принуждение к отказу от права на обращение незаконно
Кто установил: акт Министерства финансов от 15.09.2026: нарушением названо «склонения к отзыву обращений №ЗТ-2024-06127810, №ЗТ-2025-00184721»; карточка е-Өтініш от 18.12.2024.
03

Товариществу дан некорректный ответ

Ответ УГД на обращение от 29.11.2022 №ЗТ-2022-02761138 Министерство финансов в 2026 году назвало некорректным.

ст. 13 АППК — охрана права на доверие
Кто установил: акт Министерства финансов от 15.09.2026: нарушением названо «представлении некорректного ответа на обращение от 29 ноября 2022 года №ЗТ-2022-02761138».
04

Вручение извещения о протоколе по статье 280 КоАП признано нарушением

10.09.2024, в день заслушивания, Товариществу вручено извещение о явке для составления протокола по статье 280 КоАП (по счёту-фактуре от 30.04.2020). Протокол не составлен; в 2026 году УГД попросило извещение «не принимать во внимание».

ч. 2-1 ст. 62 КоАП — три года со дня совершения
Кто установил: акт Министерства финансов от 15.09.2026: вручение извещения №ДГД-125-05-01/143 названо среди нарушений; письмо УГД от 24.09.2026: привлечение к ответственности «не осуществлено в связи с истечением срока исковой давности».
05

Настоящую причину отказа Товариществу не называли

С декабря 2023 года Управление отвечало, что в информационной системе нет отчётности либо неисполненного уведомления; о сроке давности как причине в этих ответах не говорилось.

ч. 1 и 2 ст. 79 АППК — акт должен быть законным, обоснованным и ясным
Кто установил: решение Министерства финансов от 07.08.2026 №ЗТ-2026-03080107 (не опубликовано: содержит сведения о третьем лице): органы не разъяснили «о невозможности принятия представленных ДФНО и внесения их в информационную систему именно по причине истечения срока исковой давности. Вместо этого в ответах содержались сведения об отсутствии деклараций либо неисполненных уведомлениях в информационной системе, что не в полной мере отражало фактические обстоятельства».
06

Для одного налога срок давности не помешал, для другого — помешал

Отчётность по индивидуальному подоходному налогу за III квартал 2020 года принята, и 14 049 206 ₸ возвращены в сентябре 2024 года. По НДС за II квартал того же года в приёме отчётности отказано со ссылкой на срок давности.

ч. 3 ст. 13 АППК — ошибка органа не может влечь обременяющих последствий для участника
Кто установил: акт Министерства финансов от 15.09.2026: приём отчётности по ИПН «после истечения срока исковой давности» и возврат названы нарушением должностного лица; протокол заслушивания от 10.09.2024: возврат по ИПН обещан «в течение 5 рабочих дней». Норму, по которой два налога за один год различаются, Министерство не назвало.

Признание нарушений не вернуло налог и не определило судьбу поданной отчётности. Ещё 11 фактов, которые видны из документов органов и судов, и 3 спорных вопроса — в правовом досье: у каждого пункта норма и ссылка на документ.


Слово Президента — и практика одного дела

Президент К.‑Ж. Токаев · Послания народу Казахстана
«Слышащее государство» · «Справедливый Казахстан»
Наша общая задача – воплотить в жизнь концепцию „Слышащего государства“, которое оперативно и эффективно реагирует на все конструктивные запросы граждан. — Послание народу Казахстана, 02.09.2019
Все противоречия и неясности законодательства должны трактоваться в пользу граждан. — Послание народу Казахстана, 02.09.2019
…любое незаконное вмешательство государственных структур в предпринимательскую деятельность, воспрепятствование работе бизнесменов должны восприниматься как тягчайшее преступление против государства. Предприниматели в случае неправомерного нажима на них чиновников должны смело обращаться в органы прокуратуры. — Послание народу Казахстана, 01.09.2020
Что показывают документы дела
ТОО «Администратор сети» · 2021–2026
  • «Оперативно и эффективно». На обращение от 31.07.2024 УГД ответило 24.09.2026 — почти через 26 месяцев при нормативе 15 рабочих дней. Министерство финансов признало это нарушением.
  • «Слышащее государство». Из 20 обращений 2023–2026 годов 14 переданы органу или должностным лицам, на действия которых они поданы, — включая письма в Администрацию Президента (маршруты, письма).
  • «Неясности — в пользу граждан». О последствиях недействительной сделки для продавца Налоговый кодекс молчит; по позиции Товарищества, этот пробел истолкован не в его пользу.
  • «Смело обращаться в органы прокуратуры». Заявление Генеральному Прокурору от 16.09.2026 на следующий день передано в Министерство финансов — орган, чей акт обжаловался, — и 29.09.2026 закрыто им.
Курс задан на самом верху. Это дело показывает, где он не доходит до исполнителей — и что для этого нужно поправить в законе.

Пробел в законе — и как его закрыть

Когда суд признаёт сделку недействительной, Налоговый кодекс говорит, что делать покупателю. О продавце он молчит. Срок исковой давности при этом считается от налогового периода сделки — и может истечь раньше, чем решение суда вступит в силу.

Покупатель
Последствия определены

НДС исключается из зачёта «по сделке, признанной недействительной на основании вступившего в законную силу решения суда»; расходы по такой сделке исключаются из вычетов.

пп. 2) п. 1 ст. 483 и пп. 4) ст. 287 НК РК №214-VIII
Продавец
Нормы нет

Налог с того же оборота остаётся начисленным. Как его уменьшить, в какой форме и в какой срок — кодекс не говорит: в перечне случаев корректировки оборота недействительная сделка не названа.

п. 2 ст. 464 и ст. 65 НК РК №214-VIII
30.04.2020выписан ЭСФ; НДС 20 400 000 ₸ начислен за II квартал 2020 года
30.06.2023по позиции Министерства финансов, истёк срок давности по этому периоду
19.07.2023вступило в силу решение суда о недействительности договора

Решение вступило в силу через 19 дней после даты, которую Министерство считает концом срока. Товарищество с этой датой не согласно (см. «Суть дела»), но сама возможность такого исхода — следствие пробела: в том же положении окажется любой продавец, чью сделку суд признает недействительной спустя три года.

Предложение · редакция для обсуждения
  1. Пункт 2 статьи 464 Налогового кодекса («Корректировка размера оборота») дополнить случаем: «признания сделки недействительной на основании вступившего в законную силу решения суда».
  2. Установить, что датой наступления этого случая является день вступления решения суда в законную силу, а документом, на основании которого изменяется размер оборота, — решение суда.
  3. Пункт 5 статьи 122 дополнить правилом: сумма налога, ставшая излишне уплаченной в результате такой корректировки, подлежит зачёту и возврату в пределах срока исковой давности, исчисляемого со дня вступления решения суда в законную силу.
  • Что меняется. Продавец получает тот же ясный порядок, что и покупатель: период, документ, срок.
  • Что не меняется. Поправка касается только налога, начисленного по сделке, которую суд признал недействительной. Ответственность за нарушения при выписке счетов-фактур она не затрагивает — та установлена отдельными нормами.
  • Что это за текст. Предложение Товарищества, а не официальный законопроект; редакцию нужно согласовать с нормами о счетах-фактурах и с переходными положениями.

У вас похожий случай?

Один случай легко назвать частным спором. Десять — это уже вопрос к закону. Если суд признал вашу сделку недействительной, а налог остался начисленным, либо в исправлении отчётности или возврате отказали по сроку давности — расскажите об этом.

  • Нужны только обстоятельства: период сделки, дата решения суда, ответ налогового органа.
  • Название компании и документы без вашего согласия не публикуются.
  • Собранные случаи будут приложены к предложению о поправке в обезличенном виде.

Форма ничего не отправляет на сервер: она открывает ваше почтовое приложение с готовым текстом. Можно написать и напрямую — Nikolay@chigrinov.kz.


новое · искусственный интеллект · демонстрация на живом деле

Это дело теперь отвечает само

Мы загрузили в ИИ-ассистента всю хронологию — 88 событий 2021–2026 годов, реестр из 73 опубликованных документов и правовое досье из 20 пунктов. Задайте любой вопрос: ассистент ответит по фактам и приложит ссылки на сканы. Без эмоций и интерпретаций — только то, что подтверждено документами.

🤖 Спросить у дела →
Иски, расчёты и хронологии этого дела подготовлены предпринимателем в паре с ИИ — ассистент просто делает эту работу видимой каждому.

Суть дела

ТОО «Администратор сети» — казахстанская IT-компания в сфере энергетики, ИИ и ESG-технологий. Налоговый орган сам обратился в суд с иском о признании договора №113-1-юр с ТОО «Қарағанды Жарық» недействительным; решением СМЭС Карагандинской области от 28.04.2023 договор признан недействительным (суд оценил сделку как мнимую). Товарищество было ответчиком.


Решение вступило в силу 19.07.2023. Резолютивная часть признаёт недействительным только договор; налоговые последствия она не определяет. Для покупателя закон определяет их прямо, для продавца — нет. Позиция Товарищества: последствия недействительности должны быть определены и для продавца — судьба поданной отчётности, уменьшение налога на 20 400 000 ₸, отражение и возврат переплаты.


Отчётность об уменьшении НДС Товарищество подавало 11.12.2023, 14.02.2024 и 31.07.2024; органы её не зарегистрировали. Минфин: срок давности по НДС за II квартал 2020 года истёк 30.06.2023 — до вступления решения в силу. Позиция Товарищества: срок продлевался до исполнения уведомления камерального контроля №09046E400001, которым охвачен этот ЭСФ (пп. 5) п. 9 ст. 48 НК РК №120-VI), поэтому подача 11.12.2023 сделана в срок.

Компания ТОО «Администратор сети»
БИН: 110940015825
Директор Чигринов Николай
Дело Адм. дело: №1993-25-00-4/1071 (СМАС; при подаче — №1993-25-3-1-11072)
Гражданское: №1912-26-3-1/2137
Решение СМЭС Караганды: №3514-23-00-2/894
Решение суда 28.04.2023 (СМЭС, Карагандинская обл.)
Вступило в силу: 19.07.2023
Спорный налог НДС 20 400 000 тенге по ЭСФ от 30.04.2020 (числится начисленным)
Реальный ущерб (расчёт Товарищества) 25 320 052,65 тенге, в т.ч. НДС 20 400 000
Блокировка бизнеса Счета — с 10.03.2021; доступ к ИС ЭСФ — с 29.03.2021. По документам Минфина ограничение отменено 26.12.2023, однако право выписки ЭСФ фактически восстановлено только 22.01.2024 — по системному уведомлению ИС ЭСФ (34 месяца)
Цена гражданского иска 167 949 135,65 тенге (общая оценка последствий — 247,1 млн)
Статус Гражданский иск о возмещении вреда — дело №1912-26-3-1/2137 (СМЭС Алматинской области): подан 17.07.2026, возвращён определением от 27.07.2026 по мотиву отказа в отсрочке госпошлины; частная жалоба подана в августе 2026 года. Административный иск от 12.08.2026 (дело №1993-26-00-4/1648) возвращён 28.08.2026; апелляция 22.09.2026 оставила определение в силе

Хронология дела

Февраль — апрель 2021
Уведомление камерального контроля и ограничения
УГД по Илийскому району направляет уведомление №09046E400001 от 25.02.2021. 04.03.2021 Товарищество подаёт пояснение о несогласии; на следующий день, 05.03.2021, УГД выносит решение о признании уведомления неисполненным. С 10.03.2021 приостановлены расходные операции по счетам, с 29.03.2021 ограничена выписка электронных счетов-фактур (ЭСФ). 08.04.2021 подано второе пояснение — с копиями семи ЭСФ.
Ограничения с 10.03.2021
28 апреля 2023
Решение суда: договор №113-1-юр признан недействительным
СМЭС Карагандинской области (дело №3514-23-00-2/894) по иску налогового органа признал недействительным договор №113-1-юр (суд оценил сделку как мнимую). Товарищество было ответчиком. Резолютивная часть касается только договора; налоговые последствия она не определяет.
Иск налогового органа
19 июля 2023
Решение суда вступает в законную силу
Минфин считает, что срок давности по НДС за II квартал 2020 года истёк 30.06.2023, до вступления решения в силу. По позиции Товарищества, срок продлевался до исполнения уведомления камерального контроля (пп. 5) п. 9 ст. 48 НК РК №120-VI; с 01.01.2026 аналогичная норма — ст. 65 НК РК №214-VIII).
Решение в силе · 19.07.2023
8–11 декабря 2023
ЭСФ отозван, отчётность подана — и не зарегистрирована
08.12.2023 Товарищество отзывает ЭСФ от 30.04.2020, а 11.12.2023 подаёт в УГД на бумажном носителе дополнительную отчётность по НДС (форма 300.00 за II квартал 2020 года) с реквизитами уведомления №09046E400001 — вх. №7904; факт подачи подтверждён Министерством финансов в ответе от 14.07.2026. Отчётность не зарегистрирована. 27.02.2024 УГД сообщило, что она оставлена без рассмотрения, поскольку «в системе не найдено неисполненное уведомление с указанными реквизитами».
Отчётность не зарегистрирована
26 декабря 2023 — 22 января 2024
Ограничения сняты — около 34 месяцев
По документам Министерства финансов уведомление признано исполненным после пояснения от 11.12.2023 об отзыве ЭСФ, и 26.12.2023 ограничение выписки ЭСФ отменено. Право выписки фактически восстановлено 22.01.2024 — по системному уведомлению ИС ЭСФ.
Около 34 месяцев ограничений
14 февраля и 31 июля 2024
Отчётность подана повторно
Товарищество подаёт ту же отчётность ещё дважды — 14.02.2024 и 31.07.2024 (вх. №4214). Ни одна из трёх подач не зарегистрирована. Ответ УГД на обращение от 31.07.2024 дан 24.09.2026 — почти через 26 месяцев при нормативе 15 рабочих дней.
Три подачи — ни одной регистрации
25 августа 2025
СМАС Алматинской области возвращает иск — без рассмотрения по существу
Иск о признании незаконным бездействия налоговых органов возвращён (дело №1993-25-00-4/1071): отказ в восстановлении срока, пп. 11, 15 ч. 2 ст. 138 АППК. Вопрос о налоговых последствиях решения суда 2023 года для продавца по существу не рассматривался.
Возврат иска
09 сентября 2025
Запрос с 6 вопросами Председателю КГД
Запрос №ЗТ-2025-03115403 направлен лично Председателю КГД Дуйсембиеву Ж.Ж. По позиции Товарищества, ответа по существу поставленных вопросов КГД не дал; вопросы повторены и дополнены 10.02.2026. Первый ответ по существу дало Министерство финансов 14.07.2026 (см. ниже).
Запрос №ЗТ-2025-03115403
29 октября 2025
Апелляция отказывает — судебный круг замыкается
Алматинский областной суд (дело №1999-25-00-4а/412) оставляет определение СМАС без изменения. Позиция суда: ответы КГД «носят разъяснительный характер и не порождают прав и обязанностей» — то есть не подлежат судебному обжалованию. Подробно — в разделе «Круг замкнулся в судах».
Отказ апелляции
10 февраля 2026
Обращение №8 — последнее досудебное требование
Направлено Обращение и досудебная претензия с 13 вопросами (более 182 млн ₸ по ст. 922 ГК РК). Копии — Администрации Президента РК, Генеральной прокуратуре РК, Судебной администрации РК. КГД прекращает рассмотрение через 6 дней ссылкой на ст. 77 АППК.
Последнее досудебное обращение
17 февраля — 16 марта 2026
Жалоба Министру финансов — рассмотрена самими обжалуемыми лицами
Жалоба Такиеву М.Т. на акт КГД (ЗТ-2026-00709034) за 9 резолюций спускается к Адилгалиеву Б.Ж. и Опабек А.З. — тем, на кого подана. 16.03.2026 — «оставлена без рассмотрения». Полная цепочка — в разделе «Анатомия резолюции».
Жалоба передана обжалуемым лицам
20 февраля 2026
Заявления о преступлении — без регистрации в ЕРДР
Заявления Генеральному прокурору (ЗТ-2026-00762764) и в Антикор (ЗТ-2026-00767193). Срок регистрации в ЕРДР — 3 рабочих дня (ст. 185 УПК РК). Регистрации нет по сей день.
Регистрации в ЕРДР нет
11 марта 2026
Материал передан в ДЭР — и завис без решения
УП Илийского района перенаправляет материал КУИ №260000030001402 в Департамент экономических расследований по Алматинской области. Процессуального решения нет уже — дней.
Без процессуального решения
15–16 июня 2026
Жалоба Министру финансов — на следующий день снова в КГД
Жалоба в порядке ст. 91 АППК (ЗТ-2026-02565916) на четыре текстуально идентичных акта КГД от 16.03.2026, с 13 вопросами Министру. Первый пункт просительной части — не передавать жалобу в КГД. На следующий день, 16.06.2026, жалоба цепочкой резолюций Такиев → Биржанов → Дуйсембиев → Ахметов → Адилгалиев уходит в Управление администрирования НДС КГД — то есть снова к обжалуемому органу. Поданы заявление о возврате жалобы в Минфин (п. 3 ст. 91 АППК) и заявление о самоотводе исполнителей (ст. 67 АППК).
Переадресация · второй раз
8–9 июля 2026
Предварительное решение Минфина — и реализованное право быть выслушанным
Минфин принимает предварительное решение по ст. 73 АППК: «проводится проверка фактов». Срок на позицию — до 10.07.2026, способ заслушивания — переписка по электронной почте. 09.07.2026 компания подаёт замечания: квалификация документа как жалобы по ст. 91 АППК, требование беспристрастности проверки (ст. 67 АППК), отзыва исполнения из КГД и мотивированного решения. Право быть выслушанным (пп. 2) п. 3 ст. 78 Конституции) реализовано полностью — со стороны компании.
Заслушивание по переписке
14 июля 2026
Первый ответ по существу за пять лет — и пять признаний в нём
Минфин отвечает по жалобе ЗТ-2026-02565916. По вопросам №3–11 — отказ со ссылкой на истечение срока исковой давности; по вопросам №1, 2, 12, 13 (распоряжения о снятии ограничений, служебная проверка) — «информация будет направлена дополнительно». Главное не в отказе, а в признанном: впервые официально подтверждён факт подачи ДФНО — 11.12.2023 (вх. №7904) и 31.07.2024. До этого органы отвечали, что отчётности в информационной системе нет.
Признание факта подачи ДФНО
17 июля 2026 · 20:32
Подан гражданский иск о возмещении вреда — 167,9 млн ₸
Иск по ст. 922 ГК РК через Судебный кабинет, талон №191912108826629. Ответчики — УГД по Илийскому району и РГУ «Министерство финансов РК» (казна). Цена иска — 167 949 135,65 ₸. Подано за два дня до истечения консервативного срока исковой давности (19.07.2026 = три года с даты вступления решения в силу). В тот же день подано возражение на ответ Минфина от 14.07.2026.
Иск подан в срок
20 июля 2026
Иск зарегистрирован — дело №1912-26-3-1/2137, затем возвращён 27.07.2026
СМЭС Алматинской области уведомил о регистрации искового заявления в первый же рабочий день после подачи. Спор возвращается в суд — но уже не как обжалование действий по АППК, а как требование о возмещении вреда, причинённого государством. Правовой режим тоже другой: с 01.07.2026 действует п. 6 ст. 15 Конституции — прямая норма о возмещении государством вреда от незаконных действий госорганов.
Дело №1912-26-3-1/2137
15 сентября 2026
Акт Минфина по заявлению Товарищества
Вице-министр финансов отвечает актом №ЗТ-2026-03831290: приём отчётности по ИПН за III квартал 2020 года и возврат 14 049 206 ₸ квалифицированы как совершённые после истечения срока давности; заместитель руководителя УГД привлечена к дисциплинарной ответственности (03.09.2026). По позиции Товарищества, вопрос возврата по НДС акт не разрешил: разъяснение о порядке возврата названо данным «исключительно в информационных целях».
Акт №ЗТ-2026-03831290
22 сентября 2026
Апелляция оставляет в силе возврат административного иска
Алматинский областной суд (дело №1999-26-00-4а/405) оставляет частную жалобу без удовлетворения. Определение не упоминает заявление от 01.09.2026, позицию от 10.09.2026 и акт Минфина от 15.09.2026.
Отказ апелляции
24 сентября 2026
УГД впервые отвечает на обращение от 31.07.2024
Почти через 26 месяцев (норматив — 15 рабочих дней): срок давности по НДС за II квартал 2020 года, по словам УГД, истёк 30.06.2023, отчётность «не подлежит внесению в информационную систему органов государственных доходов»; извещение по ст. 280 КоАП снято в связи с истечением срока давности.
Первый ответ УГД
Круг замкнулся в судах

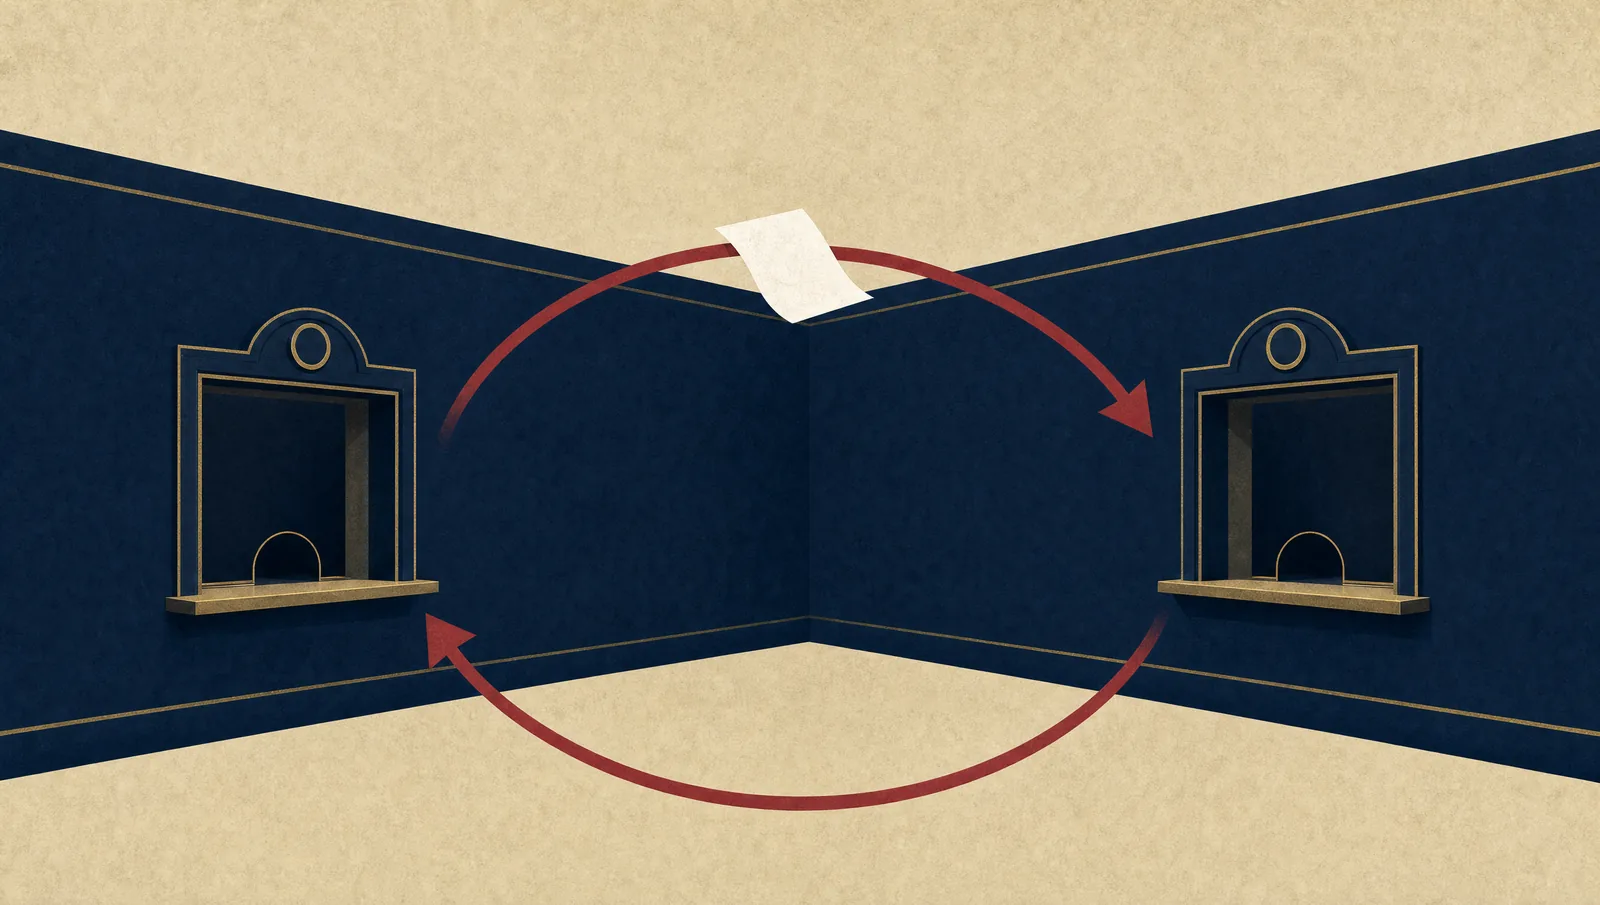
Лист бумаги ходит по кругу между двумя одинаковыми окнами приёма документов — выхода из круга нет
Замкнутый круг. Отчётность не регистрируют, потому что в системе нет неисполненного уведомления. Уведомление признано исполненным — значит подать отчётность по нему нельзя. Оба ответа верны по отдельности и вместе не оставляют выхода.

Жалобы на КГД вышестоящие органы пересылали в сам КГД — это показано на странице «Маршруты обращений». В 2025 году к этому добавился судебный уровень. Попытка поставить вопрос о налоговых последствиях решения через административный суд закончилась тем, что иск вернули, не рассматривая по существу, — а апелляция это утвердила.

28.04.2023 → в силе 19.07.2023
СМЭС Карагандинской области
дело №3514-23-00-2/894
Решение по иску налогового органа: договор №113-1-юр признан недействительным; ТОО «Администратор сети» было ответчиком. Резолютивная часть признаёт недействительным только договор. Резолютивная часть с ЭЦП суда (PDF)
Решение в силе
25.08.2025
СМАС Алматинской области
дело №1993-25-00-4/1071 · судья Жанадилова А.Ж.
Иск о признании незаконным бездействия налоговых органов возвращён без рассмотрения по существу — пп. 11, 15 ч. 2 ст. 138 АППК: отказ в восстановлении срока.
Возврат иска · по существу не рассмотрен
29.10.2025
Алматинский областной суд · апелляция
дело №1999-25-00-4а/412
Частная жалоба оставлена без удовлетворения, определение СМАС — без изменения. Вопрос о налоговых последствиях решения суда для продавца по существу не рассмотрел ни один суд.
Отказ · позиция закреплена
Ответы органа государственных доходов носят разъяснительный характер и не порождают для истца каких-либо прав и обязанностей.
Из апелляционного определения · 29.10.2025
Что это означает на практике: ответы КГД нельзя обжаловать в суде — они «ничего не порождают». При этом сами жалобы на КГД все вышестоящие органы пересылают… в КГД, который отвечает именно такими письмами. Получается конструкция, в которой не существует ни одной инстанции, где можно поставить вопрос о налоговых последствиях вступившего в силу судебного решения для продавца.
Шаг 1 Отчётность продавца не регистрируют; последствия решения суда от 28.04.2023 для него не определены
→
Шаг 2 Жалобы на КГД пересылаются в сам КГД
→
Шаг 3 Ответы КГД суд отказывается рассматривать — «разъяснительный характер»
→
Итог Вопрос о последствиях решения суда для продавца нигде не получает разрешения по существу

Реестр 32 обращений:
сроки и ответы

Колонна из одинаковых конвертов поднимается к маленькому служебному окну, которое закрыто и опечатано
391 рабочий день. Тридцать два обращения в восемь государственных органов — от районного управления до Администрации Президента. Все зарегистрированы, все получили входящий номер. Вопрос о налоговых последствиях для продавца по существу остаётся неразрешённым.

Полный реестр всех обращений ТОО «Администратор сети» в государственные органы за период с апреля 2022 по февраль 2026. С точными датами регистрации, исполнения и подсчётом затраченных рабочих дней. Реестр охватывает обращения до февраля 2026 года; на октябрь 2026 года их 42, ожидание ответов — 487 рабочих дней (расчёт Товарищества). Это не разрозненные жалобы — это систематически задокументированная борьба за элементарный ответ.

32
Обращения
в УГД, ДГД, КГД, МФ, Генпрокуратуру, КНБ, Антикор, АДГС, Президенту
391
Рабочих дней ожидания
суммарно потрачено на ожидание ответов
1
Ответ по существу
первый — от Министерства финансов 14.07.2026
№ Получатель № Обращения Зарегистрировано Исполнено Раб. дней
1УГДЗТ-2022-0155756612 апреля 202221 апреля 20228
2УГДЗТ-2022-0276113829 ноября 202215 декабря 202212
3КГДЗТ-2023-016902203 сентября 202322 сентября 202315
4УГДЗТ-2024-033139401 марта 20247 марта 20245
5КГДЗТ-2024-0448837026 июня 202417 июля 202415
6УГД№131 июля 202424 сентября 2026≈26 мес.
7ДГДЗТ-2024-0508146521 августа 202411 сентября 202415
8ДГДЗТ-2024-0612781028 ноября 202418 декабря 202414
9УГДЗТ-2024-061815523 декабря 202410 декабря 20246
10ДГДЗТ-2024-0637842423 декабря 202414 января 202514
11ДГДЗТ-2025-0018472120 января 20257 февраля 202515
12ДГДЗТ-2025-0060513621 февраля 202514 марта 202515
13КГДЗТ-2025-0106492421 апреля 202530 апреля 202520
14КГДЗТ-2025-014709713 мая 202527 мая 202514
15КГДЗТ-2025-0176248128 мая 202519 июня 202516
16АП — Мин. Фин.ЗТ-2025-026037261 августа 202515 августа 202511
17АП — Мин. Фин.ЗТ-2025-026041231 августа 202521 августа 202515
18КГДЗТ-2025-031154039 сентября 202523 сентября 202511
19АП — ПрокуратураЗТ-2025-031188329 сентября 202515 сентября 20255
20Агентство РК по делам гос. службыЗТ-2025-031216719 сентября 202523 сентября 202511
21КНБЗТ-2025-0313152010 сентября 202523 сентября 202510
22АПЗТ-2025-03118832112 сентября 20252 октября 202515
23АП — КГДЗТ-2025-03118832/212 сентября 202523 сентября 20258
24Президенту РК — Мин. Фин.ЗТ-2026-0058345710 февраля 20266 марта 202619
25КГДЗТ-2026-0059175310 февраля 202616 февраля 20265
26Мин. Фин.ЗТ-2026-0070903417 февраля 202616 марта 202619
27КГДЗТ-2026-0071732918 февраля 202616 марта 202618
28Ген. ПрокуроруЗТ-2026-0076276420 февраля 202616 марта 202616
29КНБ антикорЗТ-2026-0076719320 февраля 202625 марта 202621
30Ген. ПрокуроруЗТ-2026-00762764/223 февраля 202626 февраля 20265
31Ген. ПрокуроруЗТ-2026-00762764/123 февраля 202627 февраля 20265
32КНБ антикорЗТ-2026-00767193/125 февраля 202616 марта 202613
ИТОГО — суммарно затрачено рабочих дней ожидания 391
До 12 дней — нормальная скорость 13–15 дней — длительный ответ 16+ дней — затянутые сроки Ответ через 26 месяцев
32 обращения · 391 рабочий день ожидания. Каждое из них — официально зарегистрированный документ с входящим номером. Это не «активистский шум» — это административный паралич, задокументированный самой системой государственных органов.
Скачать PDF

Чигринов Николай

Николай Чигринов — директор ТОО «Администратор сети»
Чигринов Николай
Директор · ТОО «Администратор сети»
Образование Алматинский институт энергетики и связи
Высшее техническое
Опыт 20+ лет инженерной деятельности
в области телекоммуникаций и IT
Компания ТОО «Администратор сети»
БИН: 110940015825
Основана: 2011
Направления Энергетика · ИИ · ESG
Телекоммуникации · SCADA
Контакт Nikolay@chigrinov.kz
+7 777 230-92-22

Инженер, который строил не ради денег — ради дела. Каждый проект — это конкретная задача государства, которую частный бизнес решал раньше и дешевле, чем государственные структуры. Именно такая компания оказалась в этом споре.

Реализованные проекты и направления
Госзаказ
Защита государственной границы РК — участие в проекте по заказу Комитета национальной безопасности РК.
Энергетика
SCADA-системы на объектах ТОО «Қарағанды Жарық» — телеметрия и связь нижнего уровня 6/10 кВ. Договор №321-юр на 92,6 млн ₸ расторгнут соглашением от 21.12.2023 (по позиции Товарищества — из-за ограничений).
Инновации
Первая в Казахстане централизованная система электронной очереди — управление потоком клиентов для государственных и коммерческих структур.
Телеком
Беспроводная сеть передачи данных для АО ДЭГОК; канал связи с. Бозой (Актюбинская обл.) — социально значимый проект.
Спорт/Медиа
Прямая международная трансляция Tour of Almaty — организационная и техническая поддержка международной профессиональной велогонки.
МСБ
20+ лет услуг малому и среднему бизнесу — администрирование инфраструктуры, IT-поддержка, сетевые решения.
→
После ограничений 2021–2024 годов руководитель компании был вынужден выйти на рынок труда, чтобы обеспечить семью, в то время как созданный им бизнес — «патриотический проект», как он сам его называет, — почти три года не мог выписывать счета-фактуры.

За 14 лет работы (с 2011) ТОО «Администратор сети» внесло в бюджет более 53 миллионов тенге налогов и сборов. Это компания, которая наполняла бюджет — а не уклонялась от него.

Работа, которую заблокировали

Проекты из карточки выше — не строчки в резюме. Ниже съёмка с двух объектов: подстанции «Қарағанды Жарық» и радиорелейной линии в Актюбинской области. Это те самые работы, вокруг которых идёт спор с налоговыми органами. Ролики открываются по клику — до нажатия страница не обращается к серверам YouTube.

Қарағанды Жарық

SCADA 6/10 кВ — сделку признали недействительной

Системы телеметрии и связи нижнего уровня 6/10 кВ на объектах ТОО «Қарағанды Жарық». Работа выполнялась на действующих подстанциях — то, что видно в кадре, и есть предмет контракта.

Сделку признали недействительной, договор на авторский надзор расторгнут — по позиции Товарищества, из-за ограничений по счетам и выписке ЭСФ. Выполненная инженерная работа и репутация подрядчика при этом никуда не делись — они просто перестали что-либо значить для бюджета компании.

92,6 млн ₸ сорванный контракт —
вторая по величине статья ущерба в деле
БШПД · Актюбинская область

Проект сдан — оплата пришла спустя два года

Беспроводная сеть передачи данных: юстировка антенны на пролёте 70 км, монтаж и пусконаладка в зимнем поле. Проект был выполнен и сдан в срок.

Оплату за выполненный проект компания получила спустя два года ограничений со стороны УГД, ДГД и КГД. Два года — это не задержка платежа контрагентом, это срок, на который государство отключило работающему подрядчику расчётный счёт.

2 года между сдачей работ
и поступлением денег

Съёмка на объектах — ТОО «Администратор сети». Ролики размещены на канале «Николай Чигринов»; воспроизведение идёт через youtube-nocookie.com, без установки рекламных cookie до запуска.


Конкретные требования

01
Определить судьбу поданной отчётности
По каждой из трёх подач — 11.12.2023 (вх. №7904), 14.02.2024 и 31.07.2024 (вх. №4214) — принять решение, предусмотренное Налоговым кодексом: принята, считается непредставленной либо отозвана — с указанием нормы и даты.
Основание: ст. 209, 210 НК РК №120-VI; ст. 79, 80 АППК РК
02
Ответить, продлевался ли срок давности
Оценить, применяется ли к отчётности от 11.12.2023 продление срока до исполнения уведомления камерального контроля №09046E400001, и назвать дату, когда это уведомление исполнено.
Основание: пп. 5) п. 9 ст. 48 НК РК №120-VI
03
Назвать порядок для продавца
Указать орган, форму и срок, в которые продавец по сделке, признанной судом недействительной, может уменьшить начисленный НДС и заявить о зачёте или возврате. Если право утрачено — назвать по каждой сумме норму и дату утраты.
Основание: ст. 48, 101 НК РК №120-VI; ст. 120–122 НК РК №214-VIII
04
Закрыть пробел в Налоговом кодексе
Определить в законе последствия недействительности сделки не только для покупателя, но и для продавца. Предложение Товарищества — в разделе «Пробел в законе».
Основание: ст. 464, 483, 287 НК РК №214-VIII
05
Возместить вред, если он причинён незаконными действиями
Требование о возмещении вреда рассматривается отдельно — в гражданском деле №1912-26-3-1/2137; его размер и основания определяет суд.
Основание: ст. 922 ГК РК; п. 6 ст. 15 Конституции РК

Не отворачивайтесь

Это дело перестаёт быть «частной налоговой жалобой» и становится индикатором состояния правосудия в Казахстане. Если вы можете влиять на ситуацию профессионально — у вас есть рычаги.

J
Журналистам
Пресс-кит на одной странице: справка для цитирования, восемь проверяемых цифр, хронология из десяти дат, портрет в печатном разрешении и прямые ссылки на первичные документы. Все 48 документов открыты для проверки, использование — без согласования.
M
Депутатам Мажилиса
Пробел в Налоговом кодексе, который можно закрыть одной поправкой: для покупателя по недействительной сделке последствия определены, для продавца — нет. Текст предложения, фабула дела и документы — для депутатского запроса.
B
Бизнесу с похожим случаем
Если вашу сделку суд признал недействительной, а налог остался начисленным или в исправлении отчётности отказали по сроку давности — расскажите. Нужны только обстоятельства: период сделки, дата решения суда, ответ налогового органа.

Кредо заявителя

Мы боремся не против системы,
а за то, чтобы она работала.

Мы не просим о поблажках. Мы требуем, чтобы система, созданная государством, работала по Закону, а не по понятиям кабинетного формализма.

Защита интересов бюджета не может осуществляться путём уничтожения тех, кто этот бюджет наполняет.

Администратор сети
ТОО «Администратор сети» Алматы, Казахстан · с 2011 года · БИН 110940015825